Lãi kép là một khái niệm tài chính mạnh mẽ, được mệnh danh là kỳ quan thứ 8 của thế giới. Hiểu rõ về lãi kép giúp bạn tối ưu hóa đầu tư và tiết kiệm, mở ra cánh cửa đến sự thịnh vượng tài chính bền vững. Bài viết này 10 vạn câu hỏi vì sao sẽ đi sâu vào định nghĩa, công thức, cách tính, sức mạnh và ứng dụng của lãi kép trong thực tế, giúp bạn nắm vững nguyên lý và biến nó thành công cụ đắc lực cho mình.
Nội dung
Lãi kép và lãi đơn là gì?
Để hiểu rõ cơ chế hoạt động, chúng ta cần phân biệt lãi kép với lãi đơn. Sự khác biệt cốt lõi nằm ở yếu tố thời gian và cách tái đầu tư lợi nhuận. Bởi lãi kép cho phép lợi nhuận được tái đầu tư liên tục theo thời gian, trong khi lãi đơn chỉ tạo ra mức tăng cố định trên số vốn ban đầu. Chính sự khác biệt này khiến kết quả tích lũy giữa hai hình thức ngày càng giãn rộng khi thời gian kéo dài.
Lãi kép
Lãi kép (lãi suất kép) là hiện tượng tiền lãi kiếm được trong một kỳ hạn sẽ được gộp vào vốn gốc để tiếp tục sinh lãi cho kỳ hạn tiếp theo. Cơ chế này tạo ra hiệu ứng “lãi mẹ đẻ lãi con”, khiến số tiền của bạn tăng trưởng theo cấp số nhân trong dài hạn. Đây là nền tảng của nhiều chiến lược đầu tư thành công, nơi lợi nhuận đến từ vốn ban đầu và từ chính số lãi đã phát sinh, nhấn mạnh việc tái đầu tư liên tục để tăng trưởng vượt trội.
Công thức tính lãi kép
$$
A = P \times \left(1 + \frac{r}{n}\right)^{n \times t}
$$
Trong đó:
- A là tổng tiền gốc và tiền lãi trong tương lai sau n kỳ gửi
- P: Tiền gốc
- r: Lãi suất hàng năm
- n là số kỳ tính lãi kép trong 1 năm
- t: số năm tính lãi kép (tổng thời gian gửi).
Ví dụ tính lãi kép theo công thức
Bạn gửi tiết kiệm 1.000.000.000 VND với lãi suất 6%/năm và kỳ hạn 3 tháng (1 quý), gộp gốc và lãi. Sau 3 năm, số tiền bạn nhận được sẽ là bao nhiêu bao gồm cả gốc lẫn lãi?
- Số tiền gốc (P): 1.000.000.000 VND
- Lãi suất năm (r): 6% = 0.06
- Số kỳ gộp lãi trong 1 năm (n): 4 kỳ (mỗi quý 1 lần)
- Thời gian (t): 3 năm
Công thức lãi kép:
A = P × (1 + r/n)^(n × t)
Thay số vào:
A = 1.000.000.000 × (1 + 0.06/4)^(4 × 3) = 1.000.000.000 × (1.015)^12 = 1.000.000.000 × 1.1956 = 1.195.600.000 Đồng
Vậy sau 3 năm bạn sẽ có 1.195.600.000 đồng cả vốn lẫn lãi.
Ví dụ minh họa lãi kép đơn giản dễ hiểu
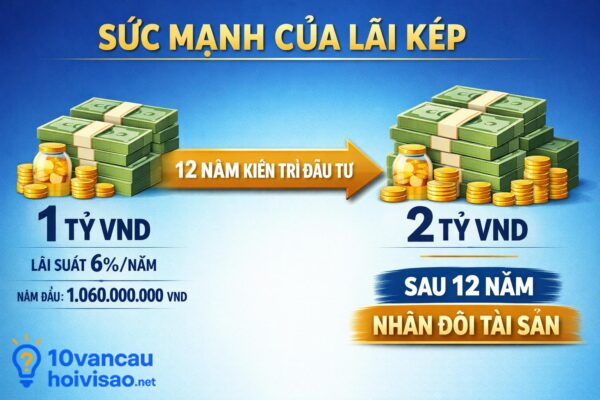
Giả sử bạn có 1 tỷ đồng, gửi tiết kiệm ngân hàng với lãi suất 6%/năm, lãi gộp gốc hàng năm (12 tháng) và không rút lãi, toàn bộ tiền lãi được gộp vào vốn để tiếp tục sinh lời.
Năm 1:
Tiền lãi = 1.000.000.000 × 6% = 60.000.000 đồng
Tổng tiền cuối năm = 1.060.000.000 đồng
Năm 2:
Tiền lãi = 1.060.000.000 × 6% = 63.600.000 đồng
Tổng tiền cuối năm = 1.123.600.000 đồng
Năm 3:
Tiền lãi = 1.123.600.000 × 6% = 67.416.000 đồng
Tổng tiền cuối năm = 1.191.016.000 đồng
Qua 3 năm, có thể thấy tiền lãi không còn cố định, mà tăng dần theo thời gian do lãi của năm trước đã được gộp vào vốn để tiếp tục sinh lời.
Để bạn dễ hình dung rõ hơn sự tăng trưởng này khi thời gian kéo dài, dưới đây là bảng minh họa quá trình tích lũy lãi kép của 1 tỷ đồng trong nhiều năm liên tiếp, với lãi suất giữ nguyên ở mức 6%/năm.
| Năm | Tiền đầu năm (VNĐ) | Lãi 6% (VNĐ) | Tổng cuối năm (VNĐ) |
|---|---|---|---|
| 1 | 1.000.000.000 | 60.000.000 | 1.060.000.000 |
| 2 | 1.060.000.000 | 63.600.000 | 1.123.600.000 |
| 3 | 1.123.600.000 | 67.416.000 | 1.191.016.000 |
| 4 | 1.191.016.000 | 71.460.960 | 1.262.476.960 |
| 5 | 1.262.476.960 | 75.748.618 | 1.338.225.578 |
| 6 | 1.338.225.578 | 80.293.535 | 1.418.519.113 |
| 7 | 1.418.519.113 | 85.111.147 | 1.503.630.260 |
| 8 | 1.503.630.260 | 90.217.816 | 1.593.848.076 |
| 9 | 1.593.848.076 | 95.630.885 | 1.689.478.961 |
| 10 | 1.689.478.961 | 101.368.738 | 1.790.847.699 |
| 11 | 1.790.847.699 | 107.450.862 | 1.898.298.561 |
| 12 | 1.898.298.561 | 113.897.914 | 2.012.196.475 |
Dù lãi suất chỉ 6%/năm, nhưng nhờ cơ chế lãi kép – lãi được tái đầu tư liên tục, số tiền tăng trưởng ngày càng nhanh theo thời gian. Đến năm thứ 12, số vốn ban đầu đã được tăng gấp đôi. Điều mà lãi đơn khó có thể làm giúp bạn. Đây chính là lý do vì sao thời gian và sự kiên nhẫn đóng vai trò then chốt trong tiết kiệm và đầu tư dài hạn.
Công cụ tính lãi kép online
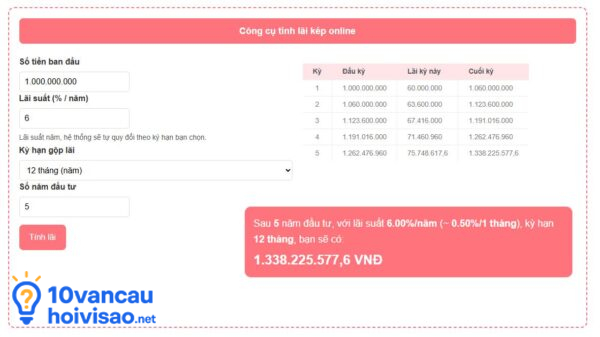
Để giúp bạn hình dung rõ hơn sức mạnh của lãi kép qua từng năm, thay vì chỉ đọc và nhìn công thức một cách khô khan, bạn có thể sử dụng công cụ tính lãi kép online bên dưới. Chỉ cần nhập số tiền ban đầu, lãi suất và thời gian đầu tư (thời gian gửi tiết kiệm), hệ thống sẽ tự động tính toán và hiển thị chi tiết số tiền tăng trưởng theo từng năm, kèm theo tổng giá trị bạn nhận được ở cuối kỳ.
Công cụ tính lãi kép online
| Kỳ | Đầu kỳ | Lãi kỳ này | Cuối kỳ |
|---|
Ứng dụng lãi kép vào thực tế
Lãi kép là một công cụ mạnh mẽ trong tài chính, giúp tiền của bạn sinh lời trên cả gốc lẫn lãi. Trong đời sống và đầu tư, lãi kép được áp dụng rộng rãi để tăng giá trị tài sản theo thời gian. Dưới đây là 2 ứng dụng của lãi kép vào thực tế.
Ứng dụng lãi kép vào gửi tiết kiệm
Gửi tiết kiệm ngân hàng là một trong những hình thức phổ biến và an toàn nhất để tích lũy tài sản. Khi bạn gửi tiền vào ngân hàng với lãi suất cố định, thay vì chỉ nhận lãi trên số tiền gốc ban đầu, ngân hàng sẽ gộp lãi vào gốc theo định kỳ (theo tháng, quý hoặc năm). Nhờ cơ chế này, số tiền ban đầu sẽ không ngừng sinh lời trên cả gốc lẫn lãi, tạo ra sự tăng trưởng theo cấp số nhân theo thời gian.
Lãi kép giúp người gửi tiết kiệm tận dụng tối đa thời gian để số tiền tích lũy ngày càng lớn mà không cần tăng số vốn gốc, đồng thời tạo ra một thói quen tài chính tốt khi duy trì gửi tiết kiệm đều đặn và lâu dài. Đây cũng là lý do mà các chuyên gia tài chính luôn nhấn mạnh việc bắt đầu tiết kiệm sớm và để tiền sinh lời theo lãi kép.
Ứng dụng lãi kép vào đầu tư
Lãi kép không chỉ phổ biến trong tiết kiệm ngân hàng mà còn là công cụ cực kỳ mạnh mẽ trong đầu tư. Nó được áp dụng rộng rãi trong các lĩnh vực như chứng khoán, quỹ đầu tư, hay thậm chí bất động sản, đặc biệt khi nhà đầu tư tái đầu tư toàn bộ lợi nhuận thay vì rút ra. Khi một khoản đầu tư sinh lời khoảng 10% trong vòng 3 tháng và số tiền lãi được tiếp tục gộp vào vốn ban đầu, số tiền này sẽ bắt đầu sinh lãi trên cả gốc và lãi cũ, tạo ra sự tăng trưởng theo cấp số nhân.
Theo thời gian, hiệu ứng này trở nên cực kỳ mạnh mẽ: nếu duy trì đều đặn trong vòng 3-5 năm, tổng giá trị khoản đầu tư có thể tăng lên gấp nhiều lần số vốn ban đầu, giúp nhà đầu tư tích lũy tài sản đáng kể mà không cần tăng vốn ban đầu quá nhiều. Đây là lý do tại sao các chuyên gia tài chính luôn nhấn mạnh tầm quan trọng của bắt đầu đầu tư sớm và tái đầu tư lợi nhuận, đặc biệt trong những thị trường có lợi suất cao như chứng khoán hay bất động sản, để tận dụng tối đa sức mạnh của lãi kép.

Lãi đơn
Lãi đơn là hình thức tính lãi chỉ dựa trên số tiền gốc ban đầu. Trong trường hợp này, tiền lãi phát sinh không được gộp vào vốn để tiếp tục sinh lời ở các kỳ tiếp theo. Vì vậy, số tiền lãi bạn nhận được mỗi kỳ là cố định, không thay đổi theo thời gian, dù bạn gửi hay vay trong bao lâu.
Công thức tính lãi đơn:
$$
\text{Lãi đơn} = \text{Tiền gốc} \times \text{Lãi suất} \times \text{Thời gian}
$$
Trong đó:
- Tiền gốc là số tiền ban đầu.
- Lãi suất được tính theo năm.
Ví dụ cách tính lãi đơn
Giả sử bạn gửi 1 tỷ đồng vào ngân hàng với lãi suất 6%/năm, tính theo lãi đơn.
Năm 1:
Tiền lãi = 1.000.000.000 × 6% = 60.000.000 đồng
Tổng tiền = 1.060.000.000 đồng
Năm 2:
Tiền lãi vẫn = 60.000.000 đồng
Tổng tiền = 1.120.000.000 đồng
Năm 3:
Tiền lãi vẫn = 60.000.000 đồng
Tổng tiền = 1.180.000.000 đồng
Qua 3 năm, có thể thấy tiền lãi không tăng lên, vì mỗi năm lãi chỉ được tính trên 1 tỷ đồng ban đầu, không phụ thuộc vào thời gian nắm giữ.
Vậy nếu tiếp tục gửi với lãi đơn 6%/năm, cần bao nhiêu năm thì 1 tỷ đồng mới tăng gấp đôi? Bảng dưới đây sẽ cho thấy tốc độ tăng trưởng của lãi đơn khi kéo dài thời gian.
| Năm | Tiền gốc (VNĐ) | Lãi mỗi năm (VNĐ) | Tổng tiền (VNĐ) |
|---|---|---|---|
| 1 | 1.000.000.000 | 60.000.000 | 1.060.000.000 |
| 5 | 1.000.000.000 | 300.000.000 | 1.300.000.000 |
| 10 | 1.000.000.000 | 600.000.000 | 1.600.000.000 |
| 15 | 1.000.000.000 | 900.000.000 | 1.900.000.000 |
| 17 | 1.000.000.000 | 1.020.000.000 | 2.020.000.000 |
Lãi đơn có ưu điểm là dễ tính, dễ dự đoán và ít biến động, phù hợp với các khoản vay hoặc gửi tiền ngắn hạn. Tuy nhiên, do không tái đầu tư phần lãi, tốc độ tăng trưởng của lãi đơn rất chậm trong dài hạn. Khi so sánh với lãi kép, có thể thấy cùng một mức lãi suất, lãi đơn cần nhiều thời gian hơn đáng kể để đạt được cùng một kết quả.
So sánh gửi ngân hàng lấy lãi kép và các kênh đầu tư khác
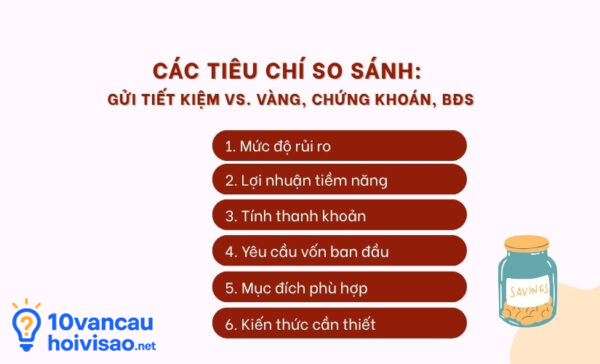
Khi so sánh giữa gửi tiết kiệm lấy lãi kép và các kênh đầu tư khác như chứng khoán hay bất động sản, cần cân nhắc rủi ro, khả năng tăng trưởng và thời gian đầu tư. Gửi tiết kiệm an toàn nhưng lợi nhuận thấp, chứng khoán có tiềm năng sinh lợi cao nhưng rủi ro lớn, bất động sản hiệu suất tốt nhưng yêu cầu vốn lớn và ít thanh khoản.
Mỗi kênh đều có ưu nhược điểm riêng, nhưng lãi kép vẫn là công cụ quan trọng giúp tích lũy tài sản bền vững. Ngay cả với tiết kiệm, duy trì lâu dài và tái đầu tư lãi sẽ mang lại tích lũy đáng kể, đồng thời giảm rủi ro so với các kênh biến động cao.
Tuy nhiên do đồng tiền bị mất giá theo thời gian do lạm phát, nên bạn cũng cần cân nhắc sự mất giá của đồng tiền, từ đó lựa chọn kênh đầu tư và giữ tiền tăng trưởng theo thời gian cho phù hợp.
Lãi kép là một khái niệm quan trọng trong lĩnh vực tài chính mà mọi nhà đầu tư và người gửi tiết kiệm đều nên hiểu rõ. Qua việc phân tích, tính toán, và áp dụng lãi kép, bạn có thể tạo ra một nguồn thu nhập bền vững và gia tăng tài sản của mình theo thời gian. Hãy tận dụng sức mạnh của lãi kép để mở ra tương lai tài chính sáng lạn hơn! Hi vọng qua bài viết Lãi kép là gì, công thức tính lãi kép, tính lãi kép online đã giúp bạn đọc có cái nhìn toàn diện về lãi kép cũng như lãi đơn. Hãy theo dõi 10 vạn câu hỏi vì sao để được cập nhật những kiến thức mới và bổ ích nhé. Xin cám ơn.